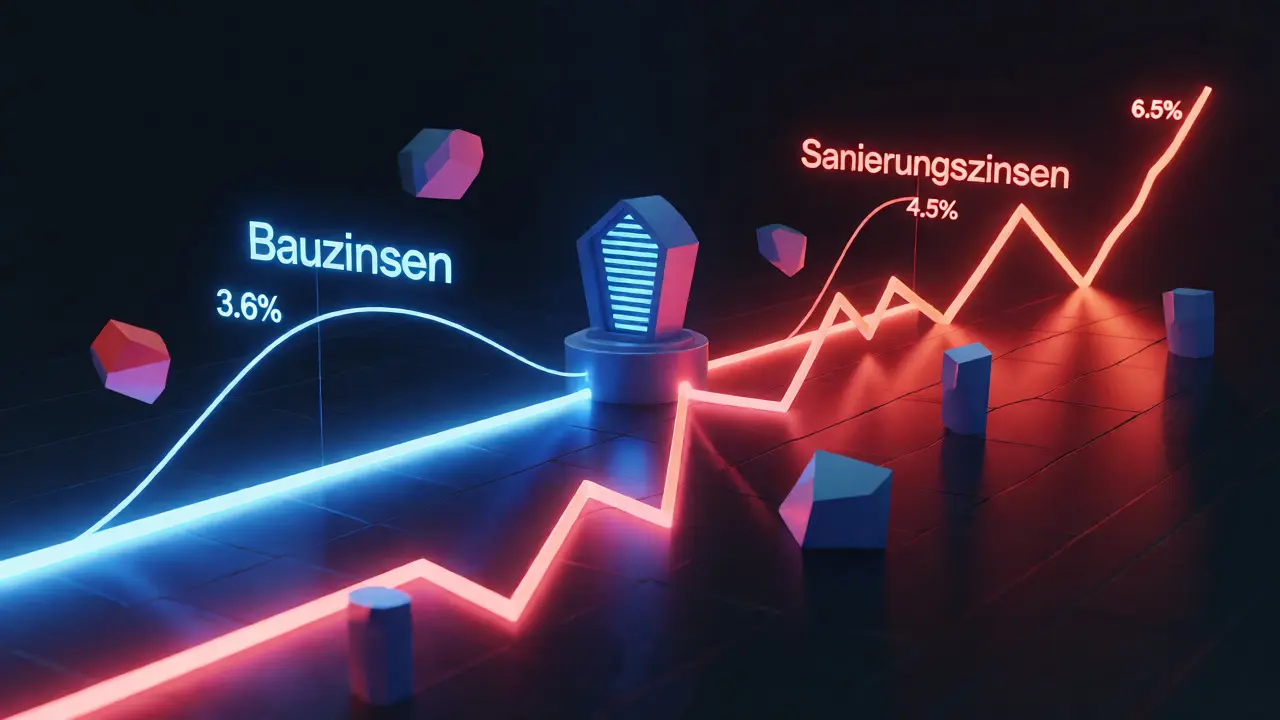
Warum zahlen Sie für die Renovierung Ihres Bades plötzlich deutlich mehr Zinsen als Ihr Nachbar für den Kauf eines neuen Hauses? Diese Frage stellt sich aktuell vielen Hausbesitzern in Deutschland. Während die klassischen Bauzinsen für Immobilienkredite im Jahr 2025 stabil bei rund 3,6 Prozent für eine zehnjährige Zinsbindung liegen, bewegen sich die Effektivzinsen für reine Sanierungskredite oft zwischen 4,5 und 6,5 Prozent. Das ist ein Unterschied von bis zu zwei Prozentpunkten - bei einem Kredit über 50.000 Euro macht das über die Laufzeit schnell mehrere Tausend Euro aus.
Diese Diskrepanz ist kein Zufall, sondern das Ergebnis einer veränderten Risikobewertung durch Banken nach der Zinswende der Europäischen Zentralbank (EZB). Wenn Sie planen, Ihre Immobilie energetisch zu sanieren oder einfach nur aufzufrischen, müssen Sie verstehen, wie sich die Zinslandschaft 2025 entwickelt hat. Dieser Artikel zeigt Ihnen nicht nur die nackten Zahlen, sondern erklärt auch, warum Online-Banken hier oft günstiger sind als Ihre lokale Sparkasse und wie Sie staatliche Förderungen clever nutzen, um die hohen Zinsen auszugleichen.
Der große Unterschied: Sanierungskredit vs. Baufinanzierung
Um die aktuelle Zinslage zu verstehen, müssen wir zunächst klären, was ein Sanierungskredit eigentlich ist. Im Gegensatz zur klassischen Baufinanzierung, bei der die Bank das gesamte Objekt als Sicherheit erhält, handelt es sich bei einem Modernisierungsdarlehen oft um einen Konsumentenkredit mit zweckgebundener Verwendung oder um ein Nachrangdarlehen. Die Baufinanzierung ist ein langfristiges Darlehen zur Finanzierung des Erwerbs oder Baus von Wohnraum, das durch eine Grundschuld abgesichert ist. Sie profitiert von niedrigeren Zinsen, weil die Bank im Zweifel die gesamte Immobilie verwerten kann.
Beim Sanierungskredit ist ein zweckgebundenes Darlehen zur Finanzierung von Renovierungs- oder Modernisierungsmaßnahmen an bestehenden Objekten, das häufig ohne neue Eintragung ins Grundbuch auskommt oder nur eine geringere Beleihungsgrenze nutzt. Die Sicherheit für die Bank ist geringer. Wenn Sie nur das Dach dämmen, bleibt die restliche Immobilie als Sicherheit für eventuelle andere Kredite bestehen. Dieses höhere Risiko lässt sich die Bank bezahlen. Laut Daten von Statista (April 2025) lagen die durchschnittlichen Bauzinsen für zehn Jahre bei 3,6 Prozent, während Portale wie Verivox und Check24 für Sanierungskredite Sätze zwischen 4,5 und 6,5 Prozent anzeigen. Experten vom Dr. Klein Rat prognostizieren zudem, dass diese Lücke 2025 sogar noch größer wird, da Sanierungskredite weniger direkt an die Renditen deutscher Bundesanleihen gekoppelt sind als klassische Hypotheken.
Zinsprognose 2025: Seitwärtsbewegung mit Aufwärtstrend
Schauen wir uns die harten Fakten an. Die EZB hat ihren Leitzins im Oktober 2025 unverändert bei 2,65 Prozent belassen, nachdem sie ihn seit Juni 2025 nicht mehr gesenkt hatte. Für Verbraucher bedeutet das: Die Phase der rapiden Zinssenkungen ist vorerst vorbei. Zinsexperte Florian Pfaffinger vom Dr. Klein Team bringt es auf den Punkt: "Das aktuelle Niveau ist das neue Normal. Die historischen Tiefstände aus den Jahren 2020 und 2021 werden wir so nicht wiedersehen."
Für Sanierungskredite sieht die Lage noch etwas angespannter aus. Im Oktober 2025 stieg der durchschnittliche Effektivzins für Modernisierungsdarlehen auf 5,87 Prozent, nach 5,79 Prozent im September. Das klingt nach kleinen Beträgen, aber in der Summe spüren Sie das sofort in Ihrer monatlichen Rate. Warum steigt dieser Zins, wenn die Bauzinsen stabil bleiben? Der Markt für Sanierungen ist volatiler. Banken kalkulieren hier stärker mit dem Ausfallrisiko einzelner Haushalte, da Sanierungen oft spontaner geplant werden als Hauskäufe. Zudem gibt es keine einheitliche Refinanzierungsquelle wie bei großen Hypothekenbanken. Wer also jetzt einen Kredit aufnimmt, muss damit rechnen, dass die Konditionen kurzfristig schwanken können. Eine tägliche Schwankungsbreite von 0,2 Prozentpunkten war im Oktober 2025 keine Seltenheit.
Anbieter-Vergleich: Wo finden Sie die besten Konditionen?
Nicht jede Bank behandelt Sanierungswünsche gleich. Wir haben die Marktdaten von 42Watt und Finanztip ausgewertet, um Ihnen eine klare Orientierung zu geben. Hier zeigt sich ein deutliches Bild: Online-Banken dominieren bei reinen Modernisierungskrediten, während Filialbanken bei komplexeren Fällen mit staatlicher Förderung punkten.
| Anbieter-Typ | Durchschnittlicher Effektivzins | Besonderheiten | Bearbeitungszeit |
|---|---|---|---|
| ING Deutschland | ab 5,79 % | Bonitätsunabhängig, Umweltbonus möglich | ca. 3-5 Werktage |
| DKB | ab 5,79 % | Spezialisiert auf nachhaltige Finanzierung | ca. 3,2 Werktage |
| Sparkassen / Volksbanken | 4,59 % - 6,37 % | Regional unterschiedlich, gute Beratung | ca. 14,7 Werktage |
| Großbanken (Deutsche Bank etc.) | 6,5 % - 8,0 % | Oft teurer, aber flexible Laufzeiten | variiert stark |
Die ING und die DKB führen das Feld mit bonitätsunabhängigen Angeboten ab 5,79 Prozent an. Ein entscheidender Vorteil: Bei der ING erhalten Sie ab einer Kreditsumme von 40.001 Euro einen Zinsrabatt von 0,20 Prozent. Das mag klein klingen, senkt aber die Gesamtkosten spürbar. Die Sparkassen bieten zwar regional teilweise günstigere Einstiegszinsen ab 4,59 Prozent, dies gilt jedoch oft nur für Kunden mit sehr hoher Bonität (Schufa-Score über 950 Punkte) und kurzen Laufzeiten. Wer eine schlechtere Bonität hat, landet bei den Sparkassen schnell im Bereich von 7 Prozent und darüber.
Der Hebel: KfW-Förderung richtig kombinieren
Wenn die Zinsen hoch sind, müssen Sie an anderer Stelle sparen. Und genau hier kommt die KfW-Förderbank ins Spiel, die staatliche Zuschüsse und zinsgünstige Kredite für energieeffiziente Sanierungen bereitstellt. Viele Hausbesitzer ignorieren dieses Potenzial oder scheuen den bürokratischen Aufwand. Dabei können Sie pro Vorhaben bis zu 90.000 Euro an Tilgungszuschuss erhalten. Das reduziert die effektive Zinslast erheblich.
Aber Achtung: Die Reihenfolge ist entscheidend. Sie müssen den Antrag auf KfW-Förderung stellen, bevor Sie mit den Bauarbeiten beginnen. Tun Sie das nicht, verlieren Sie den Anspruch auf die Vergünstigung. Eine Umfrage auf finanzfrage.net zeigte, dass 78 Prozent der Nutzer mehr als drei Wochen für die Beantragung benötigten. Planen Sie diesen Zeitpuffer fest ein. Wenn Sie die KfW-Kredite (Programm 151/152) mit einem günstigen Modernisierungskredit der ING oder DKB kombinieren, drücken Sie Ihre Gesamtkosten oft unter das Niveau eines reinen Bankkredits. Über 65 Prozent der Trustpilot-Nutzer bestätigten, dass diese Kombination die Kosten deutlich reduzierte.
Praktische Tipps zur Zinsoptimierung
Wie bekommen Sie den besten Zins raus? Es liegt nicht nur an Ihrer Bonität. Eine Analyse von 8.432 Kreditverträgen durch Verivox ergab überraschende Details:
- Verwendungszweck angeben: Geben Sie im Antrag explizit "energetische Sanierung" an. Das senkt den Effektivzins im Schnitt um 0,45 Prozentpunkte. Banken sehen hier ein geringeres Risiko, da der Wert der Immobilie steigt.
- Schufa-Score prüfen: Ein Score über 950 Punkte führt statistisch zu einer Zinssenkung von 0,83 Prozentpunkten. Klären Sie offene Posten vor der Anfrage.
- Vergleichsportale nutzen: Kunden, die über Verivox einen Kredit mit dem Zweck "Modernisierung" abschlossen, zahlten im Zeitraum Oktober 2024 bis September 2025 im Schnitt 14,29 Prozent weniger Zinsen als bei Standard-Anfragen.
- Online vs. Offline: Die Bearbeitung bei der DKB dauert im Schnitt nur 3,2 Werktage. Bei Sparkassen sind es fast 15 Tage. Wenn Sie flexibel sind, warten Sie auf bessere Konditionen; wenn es eilt, ist die Online-Bank schneller.
Ein weiterer Trick: Nutzen Sie Sondertilgungen. Da Sanierungskredite oft kürzer laufen (3 bis 7 Jahre), sollten Sie vereinbaren, dass Sie jederzeit ohne Gebühr tilgen dürfen. So können Sie überschüssiges Geld direkt in die Schulden tilgen, statt es auf dem Girokonto versauern zu lassen.
Häufig gestellte Fragen (FAQ)
Sind Sanierungskredite 2025 teurer als Baufinanzierungen?
Ja, in der Regel schon. Während klassische Baufinanzierungen für zehn Jahre Zinsbindung bei etwa 3,6 Prozent liegen, kosten Sanierungskredite meist zwischen 4,5 und 6,5 Prozent. Der Grund liegt in der geringeren Besicherung durch die Bank, da bei Sanierungen oft keine neue Grundschuld eingetragen wird oder die Beleihungsgrenze niedriger ist.
Lohnt sich die KfW-Förderung trotz hoher Zinsen?
Absolut. Die KfW bietet nicht nur niedrigere Zinsen, sondern auch Tilgungszuschüsse von bis zu 90.000 Euro für energetische Sanierungen. Selbst wenn der KfW-Zins ähnlich hoch ist wie bei einer Bank, sinkt Ihre Gesamtschuld durch den Zuschuss massiv. Wichtig ist, dass der Antrag vor Baubeginn gestellt wird.
Wie lange dauert die Bewilligung eines Sanierungskredits?
Das hängt stark vom Anbieter ab. Online-Banken wie die DKB bewilligen Kredite im Durchschnitt innerhalb von 3,2 Werktagen. Lokale Sparkassen benötigen für die gleiche Prüfung oft bis zu 14,7 Werktage, da dort persönliche Gespräche und manuelle Prüfungen üblich sind.
Kann ich die Zinsen für meinen Sanierungskredit verhandeln?
Bei Online-Banken sind die Zinsen meist fix und abhängig von Ihrer Bonität. Bei Hausbanken oder Sparkassen haben Sie mehr Verhandlungsspielraum, besonders wenn Sie bereits Kunde sind oder hohe Umsätze tätigen. Auch die genaue Angabe des Verwendungszwecks (z.B. "energetisch") kann den Zins automatisch senken.
Was passiert, wenn ich den Verwendungszweck falsch angebe?
Geben Sie "Modernisierung" oder "Renovierung" an, erhalten Sie oft bessere Konditionen als bei einem allgemeinen Konsumkredit. Falschangaben können dazu führen, dass die Bank den Vertrag nachträglich ändert oder Sonderkonditionen streicht. Seien Sie daher ehrlich und präzise, um späteren Ärger zu vermeiden.